日本ユニセフ協会は中抜きしている?寄付金の行方と経費率、25%上限の真相【2026年最新】
「日本ユニセフ協会に寄付すると、子どもたちに届く前にお金が中抜きされるのではないか」――。日本ユニセフ協会について検索すると、募金活動費や管理運営費、協力協定で定められた25%の上限、さらにはアグネス・チャン氏を巡る噂など、さまざまな疑問が見つかります。寄付を考えている人にとって、集められたお金がどこへ流れ、実際にどれだけ海外の支援に使われるのかは、見過ごせない問題です。
2026年10月時点で確認できる日本ユニセフ協会の2025年年次報告・収支報告概要によると、2025年に集まった募金は約288億826万円で、そのうち約244億4,600万円がユニセフ本部へ拠出されました。募金総額に対する拠出割合は84.9%です。残る15.1%は国内の募金活動、広報、啓発、子どもの権利に関する活動などに充てられています。つまり、経費が発生すること自体は事実ですが、それを直ちに不正な「中抜き」と呼べるかどうかは、費用の使途と会計情報を分けて判断する必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:2025年の募金総額は約288億826万円。約84.9%に当たる244億4,600万円がユニセフ本部へ拠出された。
- 要点2:協力協定の25%は国内活動費に充てられる上限であり、毎年25%を必ず差し引くという意味ではない。2025年の国内活動費は募金総額の15.1%だった。
- 要点3:日本ユニセフ協会と国連機関のUNICEF東京事務所は別組織で、役割も異なる。寄付先を選ぶ際は、会計報告、費用の内訳、寄付金の使途を確認することが大切。
【結論】日本ユニセフ協会は寄付金を中抜きしているのか?
最初に結論を整理すると、日本ユニセフ協会が受け取った募金の一部を、国内での募金活動や広報などに使っているのは事実です。一方、2025年の公式収支報告には、募金総額の84.9%をユニセフ本部へ拠出したことや、国内活動費の具体的な内訳が掲載されています。公開資料からは、これらの経費計上そのものを不正な資金流用と判断する根拠は読み取れません。
ここで注意したいのが、「中抜き」という言葉の意味です。寄付金から正当な事業経費を支出することと、説明のない資金流用や関係者への不当な利益供与は、同じではありません。
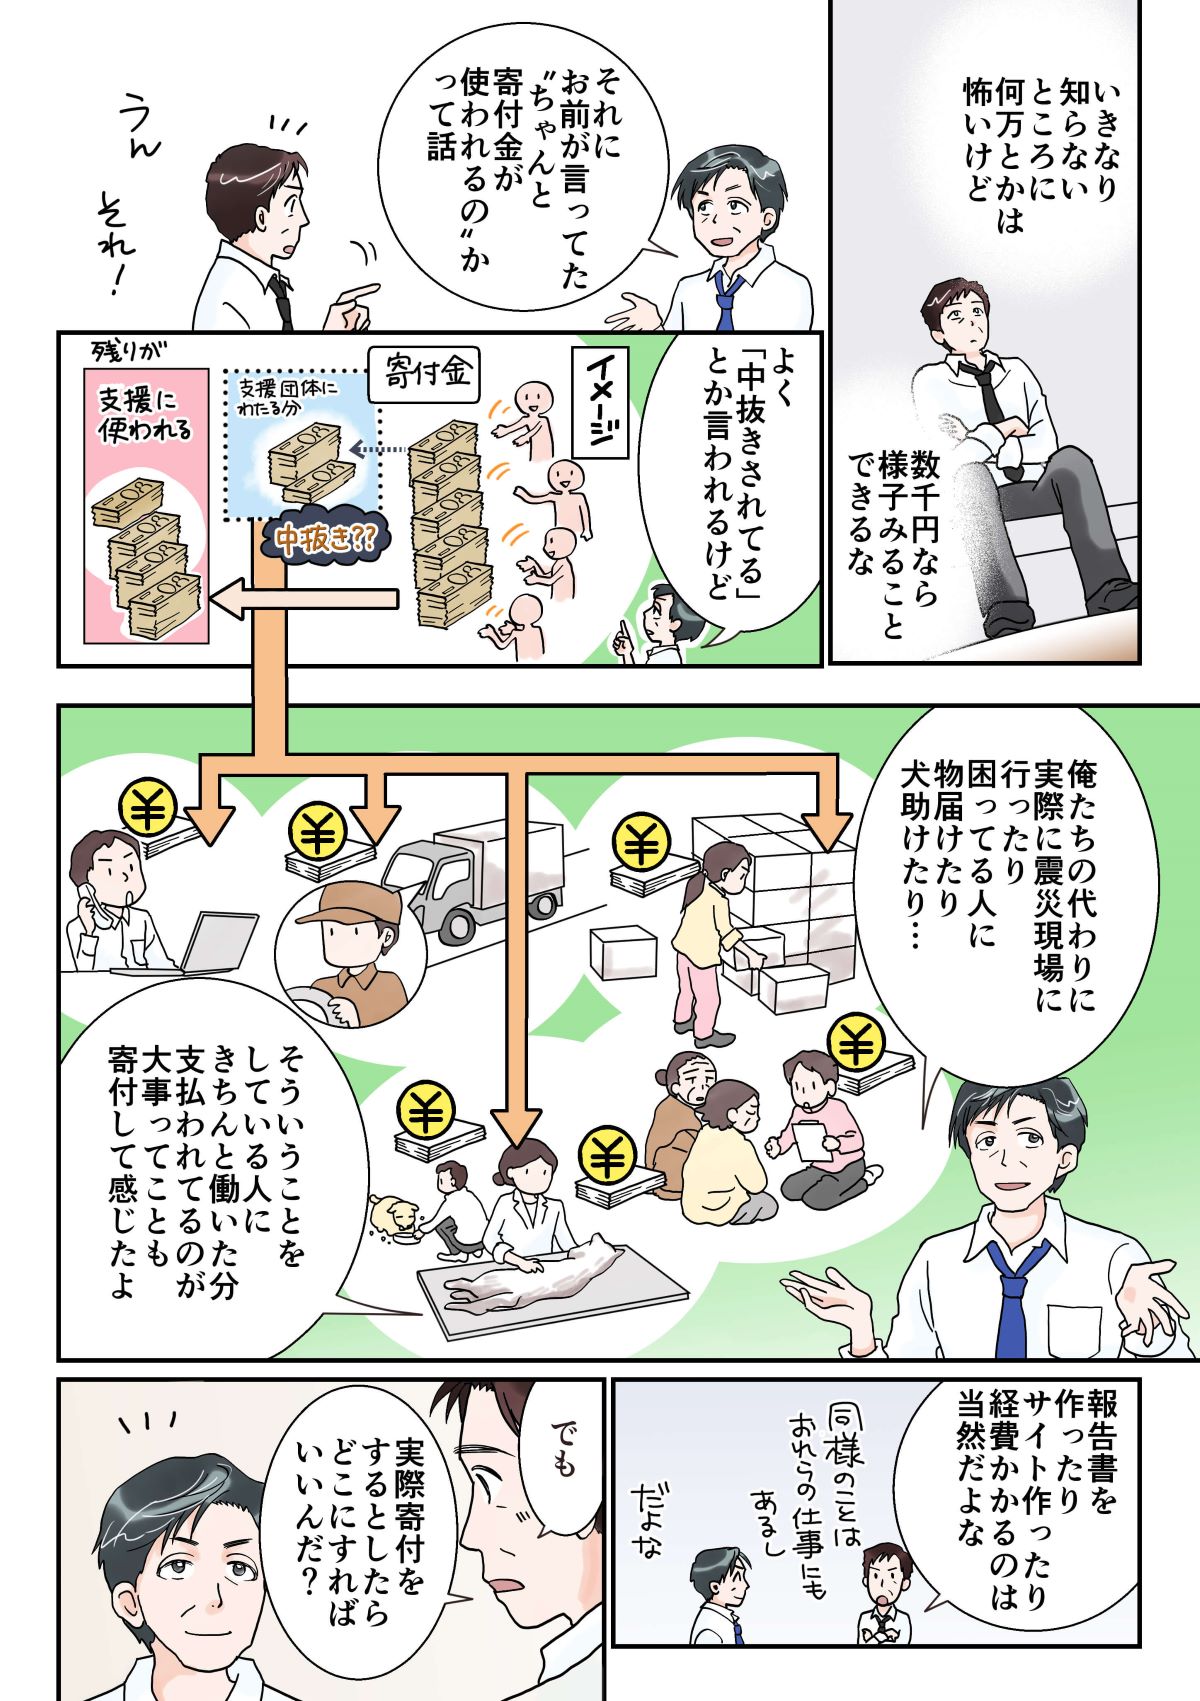
日本ユニセフ協会は、寄付を集めるための広告、ダイレクトメール、領収書の発行、決済システムの維持などに費用をかけています。こうした支出は、寄付を集めて海外の支援につなげる仕組みを動かすための費用です。寄付金の全額が、そのまま現地の子どもたちに現金で渡される仕組みではありません。
ただし、公益性の高い団体であることだけを理由に、費用の妥当性を無条件に認める必要もありません。経費が実際の活動に結び付いているか、説明が十分か、寄付者が納得できる情報公開になっているかは、別途評価すべき論点です。
日本ユニセフ協会の2025年収支報告概要では、収支について監事と会計監査人による監査を受けていることも説明されています。監査や公開資料は資金の流れを確認するうえで重要ですが、それだけで個々の支出の費用対効果まで自動的に証明されるわけではありません。

【2025年最新データ】寄付金の行方と日本ユニセフ協会の経費率
日本ユニセフ協会の経費率を評価するなら、まず公式資料に掲載された金額を確認する必要があります。以下は、日本ユニセフ協会が公表している2025年の年次報告・収支報告概要に基づく数字です。対象期間は2025年1月1日から12月31日までです。
2025年の募金総額は288億826万3,476円でした。このうち244億4,600万円がユニセフ本部への拠出に充てられています。協会の説明では、拠出額は経常費用計の85.0%、募金総額の84.9%に相当します。
| 項目 | 2025年の金額・割合 | 意味 |
|---|---|---|
| 募金総額 | 288億826万3,476円 | 個人、企業、団体、学校などから集まった募金 |
| ユニセフ本部への拠出額 | 244億4,600万円 | 募金総額の84.9%。世界の支援プログラムに活用される資金 |
| 国内活動費 | 募金総額の15.1% | 募金活動、広報、啓発、アドボカシーなどの費用 |
| 国内活動費の経常費用に対する割合 | 15.0% | 協会が公表する公益目的事業会計の経常費用計を基準とした割合 |
| 事務運営費・人件費 | 2.26% | 協会の説明に基づく事務運営費・人件費の割合 |
| 協力協定上の国内活動費の上限 | 最大25% | 国内活動費として認められる上限であり、必ず使用する割合ではない |
出典:日本ユニセフ協会「年次報告2025」「収支報告概要」。各割合は分母が異なるため、比較する際には注意が必要です。
この数字から分かるのは、募金総額の約15%が国内の活動に使われているということです。ただし、この15.1%をすべて「事務手数料」や「団体の利益」と考えるのは正確ではありません。国内活動費には、寄付を集めるための費用だけでなく、ユニセフの活動を知らせる広報や子どもの権利に関する啓発活動なども含まれます。
2025年の収支報告には、募金事業費が約37億5,544万円、啓発宣伝事業費が約4億89万円、地域での啓発活動に関する費用が約1億2,842万円と記載されています。これらは、それぞれ募金関連資料の作成・送付、領収書の発行、広報活動、地域組織の活動などに関係する支出です。
また、「事務運営費および人件費2.26%」という数字にも注意が必要です。協会の説明では、公益目的事業の各費用に配賦された人件費や事務運営費などを含めて算出しています。決算書の「管理費」という独立した科目だけを意味する数字ではありません。人件費などの一部が募金事業や広報事業の費用に計上される会計構造を理解することが重要です。
つまり、経費率を検証するときは、単純に「何%が残ったか」だけでなく、その費用が何に使われ、どの会計科目に計上されているのかまで確認する必要があります。
【25%上限の真相】なぜ寄付金から国内活動費を差し引くのか
日本ユニセフ協会とユニセフ本部の間には、国内委員会としての役割や活動内容を定める協力協定があります。この協定に基づき、日本を含む各国・地域のユニセフ協会は、募金活動、広報、アドボカシーなどの国内事業を実施しています。
日本ユニセフ協会の公式説明によると、各国のユニセフ協会は、寄付者から預かった募金のうち最大25%の範囲内で、こうした国内活動に必要な費用を充てることができます。
この25%という数字が、「寄付しても4分の1は海外に届かない」という批判の根拠になることがあります。しかし、25%は上限です。毎年、募金総額の25%を必ず使うという規定ではありません。2025年の日本ユニセフ協会の実績は、募金総額の15.1%が国内活動費に充てられたというものでした。
では、なぜ国内活動費が必要なのでしょうか。寄付を集めるためには、支援を必要とする子どもたちの状況を伝え、寄付の方法を案内し、受領した資金を管理し、寄付者に報告する仕組みが必要だからです。
- 募金活動:ダイレクトメール、募金案内、領収書の発行、決済に関する費用
- 広報・啓発活動:支援現場の状況やユニセフの活動を伝える資料、ウェブサイト、キャンペーンなど
- アドボカシー活動:子どもの権利に関する啓発や政策提言
- 地域活動:協定地域組織による広報・啓発活動
- 国際協力人材の育成:国際協力に携わる人材を育てるための事業
これらの費用には、寄付を集める活動に直接必要な支出と、社会全体に支援への理解を広げるための支出が混在しています。そのため、国内活動費を一括して「無駄な経費」と評価するのも、反対にすべてを当然の支出とみなすのも適切ではありません。
判断のポイントは、費用の金額だけでなく、その支出がどのような成果につながったのかという点です。例えば、広告やダイレクトメールに多額の費用をかけた場合、その活動によって継続寄付者がどれだけ増え、将来の支援資金がどれだけ確保できたのかという情報があれば、費用対効果を評価しやすくなります。
なお、インターネット上には、ユニセフ全体では寄付の約88%が支援プログラムに、約12%が募金・管理活動に使われるという説明も見られます。ただし、世界全体の会計と日本ユニセフ協会の会計では、対象年度や収入・支出の区分が同じとは限りません。数字だけを並べて、どちらの組織が効率的かを判断することは避けるべきです。
【組織の違いを比較】ユニセフ本部・日本ユニセフ協会・東京事務所の役割
日本ユニセフ協会の中抜き疑惑を理解するうえで、混同されやすいのが「ユニセフ本部」「日本ユニセフ協会」「UNICEF東京事務所」の違いです。名称が似ていても、3者は同じ組織ではありません。
UNICEFは国連児童基金という国連機関で、世界の子どもたちを対象に保健、栄養、水と衛生、教育、子どもの保護、緊急人道支援などを行っています。一方、日本ユニセフ協会は、日本国内の民間寄付の窓口として募金活動や広報を担う公益財団法人です。
| 組織 | 主な役割 | 資金・活動の特徴 |
|---|---|---|
| ユニセフ本部(国連児童基金) | 世界各地の子どもを対象とした支援プログラムの実施・調整 | 各国政府や民間からの資金を活用し、保健、教育、栄養、人道支援などを展開 |
| 公益財団法人日本ユニセフ協会 | 日本国内での民間募金、広報、啓発、アドボカシー活動 | ユニセフとの協力協定に基づき、国内の寄付者とユニセフの活動をつなぐ |
| UNICEF東京事務所 | 日本政府との政策対話や政府開発援助(ODA)などの協力調整 | 国連機関の事務所として、公的部門との連絡窓口を担う |
出典:UNICEF東京事務所「Q&A」「日本ユニセフ協会との連携」、日本ユニセフ協会の公式説明。
UNICEF東京事務所の公式Q&Aでは、東京事務所は日本政府から資金的支援を含む協力を得る役割を担い、日本ユニセフ協会は個人、学校、企業、団体などから民間資金を集める窓口だと説明されています。日本国内の募金は、原則として日本ユニセフ協会が受け付けています。
この違いを理解すると、「日本ユニセフ協会は国連機関そのものではない」という事実と、「ユニセフと無関係な団体である」という主張は別だと分かります。日本ユニセフ協会は、ユニセフ本部との協力協定に基づいて活動する国内委員会です。別法人であること自体は、不正の証拠にはなりません。
一方、募金を受け付ける法人と、現地の支援事業を実施する国連機関が別である以上、寄付者が資金の流れを理解できるように説明する責任はあります。募金総額、本部への拠出額、国内事業費、事業成果がそれぞれ分かる形で公開されているかどうかが、透明性を評価する際の重要なポイントです。
【アグネス・チャン氏を巡る噂】豪邸や報酬の話はどこから広がったのか
日本ユニセフ協会を巡る議論では、アグネス・チャン氏の名前が取り上げられることもあります。寄付金の使途に関する疑問と、同氏の住居や個人的な資産に関する噂が結び付けられ、ネット上で批判が広がってきました。
アグネス・チャン氏は、歌手・エッセイストとして活動する人物で、1998年に日本ユニセフ協会大使に就任しました。その後、2016年3月からはユニセフ・アジア親善大使として活動しています。日本ユニセフ協会や国連広報センターの公開プロフィールでは、各地の子どもたちの状況を伝える活動が紹介されています。
過去には、同氏の住居や建物の写真を巡って「寄付金で豪邸を建てたのではないか」という趣旨の噂が広がりました。2010年には、当該建物は事務所であり、1995年に完成したものだという同氏側の説明を紹介するネット報道も出ています。日本ユニセフ協会大使への就任は1998年であり、建物の完成時期とは前後関係が異なります。
ただし、こうした個人に関する噂と、日本ユニセフ協会全体の収支は分けて考える必要があります。個人の住居の写真や外見だけから、寄付金の不正利用があったと結論付けることはできません。寄付金が特定の人物に流用されたという主張を検証するには、会計資料や資金移動を示す証拠が必要です。
報酬についても、日本ユニセフ協会は、ユニセフの親善大使には報酬を支払っていないと公式に説明しています。この説明は、親善大使としての活動と、同氏の芸能活動などによる個人収入を区別して理解するための基礎情報です。
一方で、親善大使が無償で活動していることだけで、協会のすべての支出が適切だと証明されるわけではありません。人物に関する噂の真偽と、組織の会計や運営の評価は、別々の資料に基づいて検討するのが妥当です。
日本ユニセフ協会への評判が割れる背景には、寄付金から経費が支出される仕組みへの抵抗感、国連機関との組織上の違いに対する誤解、そして個人を巡る噂が重なっていると考えられます。2026年時点で団体を評価する際には、古い投稿を繰り返し参照するより、最新の収支報告と公式説明を優先して確認することが重要です。

【寄付先の見分け方】収支報告・寄付金控除・現場支援をどう確認する?
日本ユニセフ協会への寄付を検討している人にとって、最も実用的なのは、噂の多さではなく、自分が重視する支援の形に合っているかを確認することです。寄付先を選ぶ際には、少なくとも次のポイントを比較すると判断しやすくなります。
- 収支報告が公開されているか:募金総額、本部への拠出額、国内活動費、財務諸表、監査報告書を確認する。
- 経費の内訳が説明されているか:募金活動費と一般的な管理費を区別し、どのような事業に使われたのかを確認する。
- 支援先や使途を指定できるか:通常の募金、緊急募金、特定の国・分野を指定する寄付など、自分の希望に合った方法を選ぶ。
- 寄付後の報告があるか:活動報告や事業成果を継続して公表しているかを確認する。
- 寄付先の名称が正確か:日本ユニセフ協会、UNICEF東京事務所、別の民間団体を混同せず、正式な受領主体を確認する。
寄付金控除も、寄付先を選ぶ際に知っておきたい制度です。日本ユニセフ協会への寄付は、特定公益増進法人への寄付として、所得税、相続税、法人税などの税制上の優遇措置の対象となります。個人住民税の控除については、自治体によって取り扱いが異なります。
所得税については、条件を満たす場合、所得控除と税額控除のいずれかを選択できます。税額控除では、原則として年間の対象寄付金額から2,000円を差し引いた額の40%が控除額の計算基準となります。ただし、寄付金額の上限や所得税額に対する上限などの条件があり、誰もが寄付額の40%をそのまま還付されるわけではありません。
控除を受けるには、原則として確定申告が必要です。制度の詳細や適用条件は、国税庁の案内と日本ユニセフ協会の寄付金控除に関する公式説明で確認できます。
また、「現場支援に直接使われるお金を最優先したい」という人は、寄付先を選ぶ際に、国内活動費の割合だけでなく、支援事業の内容や成果、報告の具体性も比較するとよいでしょう。国内での募金活動や広報に一定の費用をかける団体と、寄付者への広報を最小限に抑える団体では、資金を集める方法も活動の構造も異なります。
経費率が低い団体が必ずしも優れているとは限りません。低い経費率でも寄付が十分に集まらなければ支援規模は限られますし、費用をかけて寄付者を増やし、長期的な支援を拡大する仕組みもあります。比較する際は、費用の割合とともに、資金調達の実績や支援成果、情報公開の質を見ていくことが大切です。
【プロの結論】日本ユニセフ協会の中抜き疑惑から見える本当の論点
日本ユニセフ協会の中抜き疑惑を考えるうえで重要なのは、「経費があるか、ないか」という二択から離れることです。寄付金を受け付け、管理し、広報し、世界の支援活動につなぐには費用がかかります。問題は、その費用が適切な目的に使われているか、支出の規模が妥当か、そして寄付者に十分な説明が行われているかです。
2025年の公式収支報告では、募金総額の84.9%に当たる244億4,600万円がユニセフ本部へ拠出され、15.1%が国内活動費に充てられました。協力協定に定められた25%は上限であり、実績として25%が一律に差し引かれているわけではありません。
一方、国内活動費が必要であることと、その使い方がすべて最適であることは別問題です。寄付者が費用対効果を評価するためには、支出の内訳に加えて、募金活動がどのような成果を生んだのか、継続寄付の拡大や現場支援にどうつながったのかといった情報も重要になります。
また、ユニセフ本部と日本ユニセフ協会、UNICEF東京事務所の違いを理解することは、寄付先の見分け方にも直結します。名称が似ている組織を同一視せず、どの法人が寄付を受け取り、どの組織が支援活動を実施し、どの資料で収支を確認できるのかを把握することが、誤解を避ける第一歩です。
寄付先を選ぶ際には、経費率の数字だけでなく、会計の透明性、活動報告の具体性、寄付金の使途、税制上の取り扱いを総合的に比較することをおすすめします。善意をどこに託すかは個人の判断ですが、その判断を支えるのは、噂の印象ではなく、公開された資料と具体的な実績です。
【日本ユニセフ中抜き】に関するよくある質問(FAQ)
Q1:日本ユニセフ協会は寄付金の25%を必ず中抜きしているのですか?
A1:いいえ。25%はユニセフ本部との協力協定に基づく国内活動費の上限です。日本ユニセフ協会の2025年収支報告では、募金総額の15.1%が国内活動費に充てられ、84.9%がユニセフ本部へ拠出されています。
Q2:日本ユニセフ協会の経費率は2026年時点でどのくらいですか?
A2:2026年10月時点で確認できる2025年の公式収支報告では、募金総額に対する本部拠出割合が84.9%、国内活動費が15.1%です。経常費用計を分母にした場合は、本部拠出額が85.0%、国内活動費が15.0%となります。分母の違いに注意してください。
Q3:日本ユニセフ協会とUNICEF東京事務所は同じ組織ですか?
A3:いいえ。日本ユニセフ協会は、個人や企業などから民間募金を集め、広報や啓発活動を行う公益財団法人です。UNICEF東京事務所は国連機関の事務所で、日本政府との政策対話やODAなどの公的協力を担当しています。
Q4:アグネス・チャン氏はユニセフから報酬を受け取っているのですか?
A4:日本ユニセフ協会は、ユニセフの親善大使には報酬を支払っていないと公式に説明しています。同氏の芸能活動などによる個人収入と、親善大使としての活動に対する報酬は、区別して考える必要があります。
Q5:日本ユニセフ協会に寄付すると税金の控除を受けられますか?
A5:条件を満たす寄付は、所得税などの税制優遇の対象となります。所得税では所得控除または税額控除を選択できる場合がありますが、控除額には上限があり、原則として確定申告が必要です。個人住民税の控除は自治体によって異なります。
まとめ:寄付金の行方を数字で確認し、納得できる支援先を選ぼう
日本ユニセフ協会の中抜き疑惑について、2025年の公式収支報告から確認できるのは、募金総額約288億826万円のうち約244億4,600万円がユニセフ本部へ拠出され、残る資金が国内の募金活動や広報、啓発などに使われているという事実です。協力協定の25%は上限であり、実際の国内活動費は募金総額の15.1%でした。
国内活動費が発生することは事実ですが、それだけで不正な資金流用があったと判断することはできません。一方で、経費の妥当性や支援成果について、寄付者が疑問を持ち、公開資料を確認することには十分な意味があります。
2026年に寄付先を選ぶなら、日本ユニセフ協会の年次報告や財務諸表、監査報告書を確認し、必要に応じて他の支援団体とも比較してみてください。大切なのは、経費がゼロかどうかだけではなく、寄付金がどのような目的に使われ、その活動が子どもたちの支援につながっているかを理解したうえで、納得できる選択をすることです。 (出典: 日本 ユニセフ 中 抜き(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
